Domain fußoperation.de kaufen?
Wir ziehen mit dem Projekt
fußoperation.de um.
Sind Sie am Kauf der Domain
fußoperation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußoperation.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Physiotherapie in der Orthopädie, Fachbücher von Mechthild Dölken, Antje Hüter-BeckerLesen Sie sich fit! Die gesamte Physiotherapie in der Orthopädie mit Schwerpunkt "konservative" Orthopädie. Alle Untersuchungs- und Behandlungstechniken mit vielen Fallbeispielen und allen relevanten Behandlungsmethoden (manuelle Therapie, PNF, FBL, Brügger). Exakte Befundanalysen typischer Symptome werden vorgestellt.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie bei chronischen Schmerzen: Eine Studie zur multimodalen Schmerztherapie, Fachbücher von Ulf WaltherIm Rahmen einer multimodalen Schmerztherapie werden Patienten mit chronischen Schmerzerkrankungen behandelt. Da die medizinischen Interventionen wie Operationen, Spritzentherapie und Medikamente bei diesen Patienten häufig ausgeschöpft sind und trotzdem noch deutliche körperliche Einschränkungen sowie psychische und soziale Defizite bestehen, bekommt die Physiotherapie in Verbindung mit der Psychologie eine besondere Bedeutung. In diesem multimodalen Therapieansatz sollen die Patienten lernen, mit ihren Schmerzen besser umzugehen. Sie sollen wieder Kontrolle über ihre Probleme erhalten, denn viele fühlen sich ihren Schmerzen ausgeliefert. Da für etliche chronische Schmerzerkrankungen wie Fibromyalgie, chronischer Rückenschmerz, CRPS, Kopfschmerzen und Migräne meist keine befriedigenden Erklärungen bekannt sind, ist es nötig, mit den Patienten ein für sie praktikables Schmerzmodell zu erarbeiten.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie in der chirurgischen Traumatologie und Orthopädie, Fachbücher von Heike Hoos-Leistner, Silke HüttemannFundiert, anschaulich und direkt anwendbar – dieses praxisorientierte Fachbuch vermittelt grundlegende Prinzipien und therapeutische Kompetenzen in der chirurgischen Traumatologie. Es richtet sich sowohl an erfahrene Physiotherapeut*innen als auch an Auszubildende sowie Studierende und bietet wertvolle Unterstützung für Klinik und Praxis. Von Leitsymptomen über Frakturbehandlungen bis hin zu interdisziplinären Nachbehandlungskonzepten – hier finden Sie alles, was Sie für einen sicheren und kompetenten Umgang mit chirurgischen Krankheitsbildern benötigen. Aus dem Inhalt: Befunderhebung und ICF-orientierte Behandlung inklusive Flaggensystem und praxisrelevanter Assessments, Frakturbehandlungen – unter anderem Viszeralchirurgie, Amputationen und kindliche Frakturen, interdisziplinäre Zusammenarbeit – mit exemplarischen Nachbehandlungsschemata, chirurgische Besonderheiten – von Nähten und Plastiken bis hin zur Endoprothetik. Ob am Anfang Ihrer Laufbahn oder bereits mitten im Berufsalltag – mit diesem Fachbuch erweitern Sie Ihr Wissen gezielt und stärken Ihre therapeutische Kompetenz im Umgang mit chirurgischen Krankheitsbildern. Silke Hüttemann ist eine erfahrene Physiotherapeutin und Lehrphysiotherapeutin mit dem Schwerpunkt chirurgische Traumatologie und Orthopädie. Sie unterrichtet seit vielen Jahren in physiotherapeutischen Anwendungen sowie der klinischen Ausbildung an einer Berufsfachschule und ist selbstständige Physiotherapeutin. Heike Hoos-Leistner ist Diplom-Physiotherapeutin, M.A. für Erwachsenenbildung und arbeitet als Lehrphysiotherapeutin und Dozentin an einer Berufsfachschule sowie privaten Hochschule im Bereich Gesundheitsberufe. Zudem ist sie in Training und Coaching sowie als Autorin tätig.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie in der Orthopädie und Traumatologie, Fachbücher von Guido Perrot, Cornelia Neuhaus, Pascale GränicherDas Fachbuch "Physiotherapie in der Orthopädie und Traumatologie" ist ein umfassendes Nachschlagewerk, das sich an Studierende, Auszubildende und Praktizierende der Physiotherapie richtet. Es bietet einen strukturierten und evidenzbasierten Überblick über die zentralen Befund- und Behandlungsstrategien in der modernen orthopädisch-traumatologischen Physiotherapie. Die Leser erhalten fundierte Einblicke in die Grundlagen der Physiotherapie, einschliesslich Bindegewebsphysiologie, Behandlungsprinzipien und Schmerzmanagement, die für die Planung und Durchführung einer aktiven Rehabilitation unerlässlich sind. Darüber hinaus werden effektive Therapieansätze wie motorisches Lernen, Patientenedukation und Stabilitätstraining behandelt, um nachhaltige Behandlungserfolge zu erzielen. Das Buch beleuchtet spezifische Verletzungsbilder und bietet praxisorientierte Fallbeispiele, die strukturierte Assessments und personalisierte Therapieansätze umfassen. Die multidisziplinäre Perspektive integriert Aspekte wie Ernährung, Psychologie und Wundmanagement, was das Werk zu einem unverzichtbaren Begleiter in der Physiotherapie macht.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Physiotherapie bei Schmerzen, Fachbücher von Florian HockenholzDas Fachbuch "Physiotherapie bei Schmerzen" von Florian Hockenholz bietet eine umfassende Analyse und Behandlungsmethoden für chronische und akute Schmerzen. Der Autor präsentiert das innovative Ebenenmodell, das als ganzheitliches Konzept zur Schmerztherapie dient. Dieses Modell berücksichtigt verschiedene Einflussfaktoren und ermöglicht eine strukturierte Herangehensweise an die Untersuchung und Behandlung von Schmerzen. Durch die Kombination von theoretischen Grundlagen und praktischen Anwendungen, einschliesslich Fotostrecken und Übungen, wird eine individuelle Schmerztherapie gefördert. Das Buch richtet sich an Fachkräfte im medizinischen Bereich und bietet wertvolle Einblicke in die komplexen Zusammenhänge von Schmerzursachen und deren gezielte Beeinflussung. Die klare Struktur und die praxisnahen Beispiele machen es zu einem unverzichtbaren Leitfaden für alle, die sich mit Schmerztherapie beschäftigen.130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
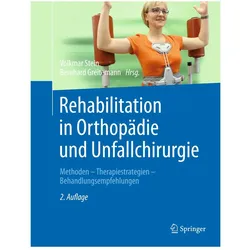
Rehabilitation in Orthopädie und Unfallchirurgie, Fachbücher von Bernhard Greitemann, Volkmar SteinDas Buch enthält alle Aspekte der modernen Rehabilitation in Orthopädie und Unfallchirurgie. In der ersten Auflage mit dem Carl-Rabl-Preis ausgezeichnet, liegt nun die zweite Auflage dieses Standardwerks in komplett überarbeiteter und aktualisierter Form vor. Die funktionsunterstützenden und -aktivierenden Methoden der Rehabilitation sind praxisorientiert dargestellt. Die spezifischen Behandlungsstrategien sind nach anatomischen Gesichtspunkten gegliedert. Neben der klassischen orthopädisch ausgerichteten Rehabilitation berücksichtigt die zweite Auflage die vor allem in der Unfallchirurgie relevante Frührehabilitation und die komplexe Rehabilitation, zum Beispiel von Osteoporose-, Rheuma- und Diabetes-Patienten.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie in der Orthopädie, Fachbücher von Mechthild Dölken, Antje Hüter-BeckerLesen Sie sich fit! Die gesamte Physiotherapie in der Orthopädie mit Schwerpunkt "konservative" Orthopädie. Alle Untersuchungs- und Behandlungstechniken mit vielen Fallbeispielen und allen relevanten Behandlungsmethoden (manuelle Therapie, PNF, FBL, Brügger). Exakte Befundanalysen typischer Symptome werden vorgestellt.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie bei chronischen Schmerzen: Eine Studie zur multimodalen Schmerztherapie, Fachbücher von Ulf WaltherIm Rahmen einer multimodalen Schmerztherapie werden Patienten mit chronischen Schmerzerkrankungen behandelt. Da die medizinischen Interventionen wie Operationen, Spritzentherapie und Medikamente bei diesen Patienten häufig ausgeschöpft sind und trotzdem noch deutliche körperliche Einschränkungen sowie psychische und soziale Defizite bestehen, bekommt die Physiotherapie in Verbindung mit der Psychologie eine besondere Bedeutung. In diesem multimodalen Therapieansatz sollen die Patienten lernen, mit ihren Schmerzen besser umzugehen. Sie sollen wieder Kontrolle über ihre Probleme erhalten, denn viele fühlen sich ihren Schmerzen ausgeliefert. Da für etliche chronische Schmerzerkrankungen wie Fibromyalgie, chronischer Rückenschmerz, CRPS, Kopfschmerzen und Migräne meist keine befriedigenden Erklärungen bekannt sind, ist es nötig, mit den Patienten ein für sie praktikables Schmerzmodell zu erarbeiten.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Physiotherapie in der chirurgischen Traumatologie und Orthopädie, Fachbücher von Heike Hoos-Leistner, Silke HüttemannFundiert, anschaulich und direkt anwendbar – dieses praxisorientierte Fachbuch vermittelt grundlegende Prinzipien und therapeutische Kompetenzen in der chirurgischen Traumatologie. Es richtet sich sowohl an erfahrene Physiotherapeut*innen als auch an Auszubildende sowie Studierende und bietet wertvolle Unterstützung für Klinik und Praxis. Von Leitsymptomen über Frakturbehandlungen bis hin zu interdisziplinären Nachbehandlungskonzepten – hier finden Sie alles, was Sie für einen sicheren und kompetenten Umgang mit chirurgischen Krankheitsbildern benötigen. Aus dem Inhalt: Befunderhebung und ICF-orientierte Behandlung inklusive Flaggensystem und praxisrelevanter Assessments, Frakturbehandlungen – unter anderem Viszeralchirurgie, Amputationen und kindliche Frakturen, interdisziplinäre Zusammenarbeit – mit exemplarischen Nachbehandlungsschemata, chirurgische Besonderheiten – von Nähten und Plastiken bis hin zur Endoprothetik. Ob am Anfang Ihrer Laufbahn oder bereits mitten im Berufsalltag – mit diesem Fachbuch erweitern Sie Ihr Wissen gezielt und stärken Ihre therapeutische Kompetenz im Umgang mit chirurgischen Krankheitsbildern. Silke Hüttemann ist eine erfahrene Physiotherapeutin und Lehrphysiotherapeutin mit dem Schwerpunkt chirurgische Traumatologie und Orthopädie. Sie unterrichtet seit vielen Jahren in physiotherapeutischen Anwendungen sowie der klinischen Ausbildung an einer Berufsfachschule und ist selbstständige Physiotherapeutin. Heike Hoos-Leistner ist Diplom-Physiotherapeutin, M.A. für Erwachsenenbildung und arbeitet als Lehrphysiotherapeutin und Dozentin an einer Berufsfachschule sowie privaten Hochschule im Bereich Gesundheitsberufe. Zudem ist sie in Training und Coaching sowie als Autorin tätig.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie in der Orthopädie und Traumatologie, Fachbücher von Guido Perrot, Cornelia Neuhaus, Pascale GränicherDas Fachbuch "Physiotherapie in der Orthopädie und Traumatologie" ist ein umfassendes Nachschlagewerk, das sich an Studierende, Auszubildende und Praktizierende der Physiotherapie richtet. Es bietet einen strukturierten und evidenzbasierten Überblick über die zentralen Befund- und Behandlungsstrategien in der modernen orthopädisch-traumatologischen Physiotherapie. Die Leser erhalten fundierte Einblicke in die Grundlagen der Physiotherapie, einschliesslich Bindegewebsphysiologie, Behandlungsprinzipien und Schmerzmanagement, die für die Planung und Durchführung einer aktiven Rehabilitation unerlässlich sind. Darüber hinaus werden effektive Therapieansätze wie motorisches Lernen, Patientenedukation und Stabilitätstraining behandelt, um nachhaltige Behandlungserfolge zu erzielen. Das Buch beleuchtet spezifische Verletzungsbilder und bietet praxisorientierte Fallbeispiele, die strukturierte Assessments und personalisierte Therapieansätze umfassen. Die multidisziplinäre Perspektive integriert Aspekte wie Ernährung, Psychologie und Wundmanagement, was das Werk zu einem unverzichtbaren Begleiter in der Physiotherapie macht.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation in der orthopädischen Chirurgie, Fachbücher von Andreas B. Imhoff, Knut Stamer, Elke Klein, Knut BeitzelOrthopädie und Rehabilitation: Entwickeln Sie für jeden Patienten die passende, individuell abgestimmte Behandlungsstrategie. Dieses interdisziplinäre Praxisbuch mit Schwerpunkt auf der Rehabilitation nach orthopädischer Chirurgie der Extremitäten sowie der Wirbelsäule unterstützt alle an der Rehabilitation beteiligten Teammitglieder mit relevanten Informationen zu den OP-Verfahren und handlungsorientierten Therapieanleitungen. Konkrete Handlungsanleitungen für Physiotherapeuten und Sporttherapeuten, aufbereitet in Therapiemodulen, die auf den ärztlichen Nachbehandlungskriterien für die einzelnen Phasen des Heilungsverlaufs und den Behandlungszielen der ICF aufbauen, ermöglichen die Planung optimaler Therapiestrategien. Alle Behandlungsempfehlungen sind durch über 500 Farbfotos und Grafiken veranschaulicht und als "Hausaufgaben" für Patienten gibt es Heimtrainingsprogramme zum Download.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Physiotherapie in der Orthopädie und Traumatologie, Fachbücher von Heiko Lowak, Volker Sutor, Frank DiemerEinen individuellen Befund erstellen, erfolgreiche Behandlungsstrategien entwickeln – der "Leitfaden Physiotherapie für Orthopädie und Traumatologie" macht es besonders leicht. Denn die Herausgeber gehen in dieser Auflage ganz neue Wege: Neben dem Krankheitsbild stehen die verschiedenen Strukturen des Körpers und der physiotherapeutische Befund im Vordergrund. Das Werk ist nach Körperregionen aufgebaut, Pathologien werden an funktionellen Körperkreisen aufgezeigt und in bindegewebige Strukturen des Körpers unterteilt. Dies leitet den Behandler zuverlässig bei der individuellen Befundung an und bietet ihm einen effizienten Wegweiser für eine erfolgreiche, symptombezogene und konzeptunabhängige Behandlungsstrategie. Gelenksteckbriefe am Anfang eines Kapitels machen das Buch maximal praxisorientiert, anschauliche Fallbeispiele und eindeutige, erklärende Abbildungen erleichtern das Verständnis.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.